


Cagnup - Dépenser et épargner
4,135.00 Avis
Caractéristiques de l’application
- Version
- 1.60.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 50 000+
- Développeur
- Espace client Garance
- Catégories
- Shopping
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
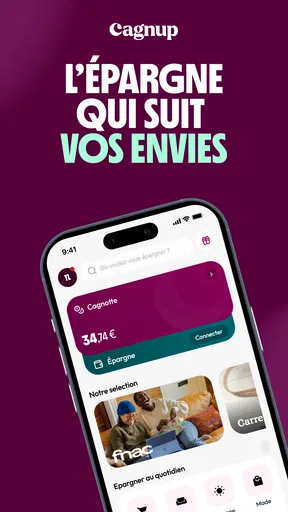
J’ai abordé Cagnup - Dépenser et épargner comme une application de shopping un peu différente : son intérêt ne se limite pas à faciliter un achat, puisqu’elle cherche à relier les dépenses du quotidien à une démarche d’épargne. C’est une idée séduisante pour les personnes qui veulent mieux suivre leur budget sans ouvrir une feuille de calcul à chaque achat, mais elle demande aussi de comprendre précisément son fonctionnement avant d’en faire son outil principal.
Développée par Espace client Garance, l’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle a été publiée le 27 mars 2025 et fonctionne à partir d’Android 7.0. Sa version actuelle est la 1.59.0. Avec plus de 50 000 installations et une moyenne de 4,1 sur 5 basée sur environ 120 évaluations, elle commence à trouver sa place auprès des utilisateurs qui cherchent une approche plus concrète de la gestion de leurs dépenses.
Ce qu’il faut vérifier avant de remplacer ses habitudes
Le premier critère, à mes yeux, est la façon dont on dépense déjà. Si vous achetez régulièrement et que vous souhaitez donner un objectif à ces achats, Cagnup peut avoir du sens. L’application devient moins intéressante si vous cherchez uniquement un comparateur de prix, une liste de courses classique ou un outil bancaire complet capable de centraliser tous vos comptes.
Il faut aussi distinguer deux besoins souvent confondus. Le premier consiste à contrôler son budget : savoir combien il reste, repérer les excès et organiser les paiements. Le second consiste à épargner progressivement grâce à une mécanique liée aux achats. Cagnup semble surtout pertinente pour le second usage, tout en apportant une aide au suivi des dépenses. Cette nuance évite d’attendre d’elle les fonctions d’une application financière généraliste.
Dans mon utilisation, le bon réflexe est de commencer par une période d’observation plutôt que de tout modifier immédiatement. Je regarderais d’abord comment les achats sont pris en compte, à quel moment l’épargne apparaît et si la présentation correspond à ma manière de raisonner. Une application de budget n’est utile que si ses informations sont assez claires pour être consultées sans effort, notamment entre deux courses ou au moment de vérifier son solde mensuel.
Le profil de l’utilisateur compte beaucoup. Une personne qui a besoin d’un cadre simple pour transformer de petites dépenses en objectif d’épargne peut apprécier cette approche. À l’inverse, quelqu’un qui veut catégoriser chaque opération, gérer plusieurs comptes, prévoir des factures récurrentes ou construire un budget familial très détaillé devra probablement comparer Cagnup avec une solution spécialisée dans le suivi financier.
Une logique plus concrète que la simple promesse d’épargne
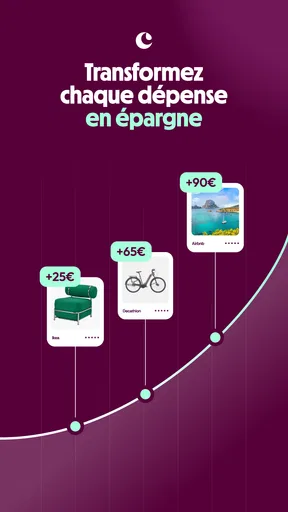
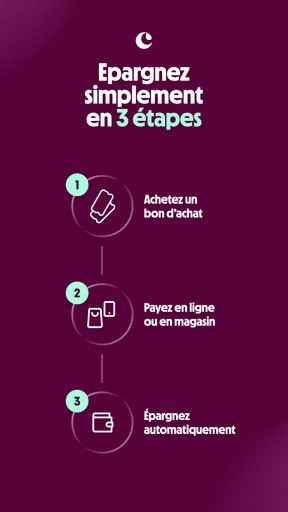
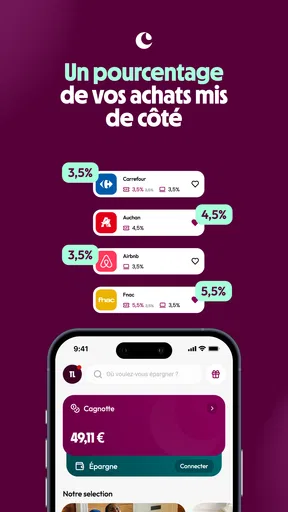
Ce que j’apprécie ici, c’est le lien direct entre l’acte d’achat et l’idée de mettre de côté. Dans les outils traditionnels, l’épargne est souvent présentée comme une ligne abstraite dans un tableau. Cagnup cherche plutôt à l’associer à une action familière : acheter. Cette approche peut aider les personnes qui abandonnent rapidement les méthodes trop théoriques.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Elle peut également convenir à quelqu’un qui souhaite donner un sens à ses dépenses sans surveiller constamment les marchés ou les produits financiers. On reste dans une expérience de shopping et de budget, avec une lecture plus motivante de l’argent dépensé. Le vrai avantage est psychologique autant que pratique : l’application peut rendre visible un objectif qui resterait autrement vague.
Je conseille toutefois de ne pas confondre automatisation et discipline. Même si l’application facilite le suivi, elle ne remplace pas une décision personnelle sur le montant réellement disponible. Une dépense qui déclenche une épargne reste une dépense. Pour éviter de déséquilibrer son mois, je commencerais par une somme confortable, puis j’observerais l’effet sur les achats essentiels, les sorties et les factures.
Un scénario quotidien où l’application peut vraiment servir
Imaginez une personne qui fait ses courses chaque semaine, commande parfois des vêtements et souhaite préparer un projet sans attendre une grosse rentrée d’argent. Avec une méthode classique, elle pourrait noter ses dépenses dans une application, puis transférer séparément une somme vers son épargne. Cette double étape est précisément le genre de routine que l’on finit par oublier.
Avec Cagnup, l’intérêt est de garder ces deux idées dans le même parcours. Après quelques achats, l’utilisateur peut revenir consulter l’effet cumulé, vérifier si son budget reste cohérent et ajuster son comportement. Le bénéfice ne vient pas d’une opération spectaculaire, mais de la répétition : les achats ordinaires deviennent des occasions de suivre une progression.
Pour que ce scénario fonctionne, je recommande de fixer un objectif concret avant de commencer. Une dépense prévue, un cadeau, une réserve pour les vacances ou simplement un coussin de sécurité donnent une raison de consulter l’application. Sans objectif, le suivi risque de devenir une information de plus parmi les notifications et les applications déjà installées.
Les détails qui font la différence dans l’usage
Le premier conseil pratique est de consulter l’application à un moment régulier, plutôt que seulement lorsque le budget devient problématique. Une vérification après les courses ou en fin de semaine permet de repérer rapidement les achats qui se répètent. Cette habitude est plus efficace qu’une longue analyse mensuelle, souvent repoussée parce qu’elle paraît trop lourde.
Le deuxième consiste à séparer mentalement les achats nécessaires des achats d’impulsion. Cagnup peut aider à visualiser une dynamique d’épargne, mais cette dynamique ne dit pas si une dépense était utile. Je noterais donc les achats qui reviennent souvent et je regarderais lesquels peuvent être réduits. C’est là que l’application devient un outil de décision, et pas seulement un compteur.
Le troisième conseil concerne les périodes inhabituelles. Pendant les vacances, les fêtes ou un déménagement, les dépenses peuvent grimper temporairement. Il vaut mieux interpréter les résultats avec recul plutôt que conclure que la méthode ne fonctionne pas après une seule semaine atypique. À l’inverse, si l’épargne associée aux achats met le budget sous pression, il faut réduire l’usage ou revenir à une méthode plus manuelle.
Quand Cagnup prend l’avantage, et quand une autre catégorie convient mieux
Dans sa catégorie, Cagnup se distingue surtout par son rapprochement entre shopping, dépenses et épargne. Une application de budget classique commence généralement par les revenus, les charges et les catégories. Un service de cashback, lui, met l’accent sur le retour obtenu après un achat. Cagnup se situe dans une zone intermédiaire : elle intéresse les personnes qui veulent que leurs achats participent à une démarche financière plus large.
Cette différence est importante pour choisir correctement. Si votre priorité est de voir toutes vos opérations bancaires au même endroit, une application de gestion financière complète sera probablement plus adaptée. Si vous cherchez uniquement des réductions, des codes promotionnels ou des remboursements liés aux enseignes, une application de promotions répondra plus directement à votre besoin. Cagnup paraît plus cohérente pour l’utilisateur qui veut associer l’achat à une progression d’épargne.
Je la trouve également plus accessible qu’un tableur pour commencer. Un tableur offre une grande liberté, mais il demande de créer ses catégories, ses formules et ses règles. Il devient puissant lorsque l’on aime personnaliser son suivi, mais il peut décourager une personne qui veut simplement comprendre ses habitudes. Cagnup mise sur un parcours plus guidé, ce qui réduit la friction au démarrage.
En revanche, cette simplicité peut devenir une limite pour les utilisateurs avancés. Ceux qui souhaitent des projections détaillées, des graphiques approfondis ou une organisation financière très personnalisée risquent de trouver l’expérience trop étroite. Ce n’est pas forcément un défaut : c’est un choix de positionnement. Mais il faut l’accepter avant de transférer toute sa gestion budgétaire dans l’application.
Les compromis à accepter avant de changer d’outil
Le premier coût du changement est le temps nécessaire pour comprendre une nouvelle logique. Même une application gratuite demande une période d’adaptation : il faut apprendre où consulter ses dépenses, comment interpréter l’épargne et quelle routine adopter. Je conseille de conserver son ancienne méthode pendant quelques jours, le temps de vérifier que les informations importantes sont bien retrouvées dans Cagnup.
Le deuxième compromis est la dépendance à la qualité de ses propres habitudes. Si les achats sont irréguliers ou si le budget varie fortement d’un mois à l’autre, les résultats peuvent être difficiles à interpréter. Dans ce cas, l’application peut rester utile comme repère, mais elle ne doit pas être traitée comme une vérité complète sur la situation financière.
Le troisième concerne les attentes. Cagnup ne devrait pas être choisie uniquement parce qu’elle promet une relation plus agréable avec l’épargne. Il faut se demander si l’on veut réellement suivre ses dépenses et revenir régulièrement dans l’application. Une solution plus classique peut être meilleure pour une personne qui préfère une vue exhaustive, même si son interface paraît moins motivante.
Pour les familles, je serais particulièrement attentif à la manière dont chacun utilise l’outil. Une seule personne peut facilement suivre ses achats, mais une organisation à plusieurs demande des règles communes : qui consulte, quel objectif est prioritaire et comment sont interprétées les dépenses partagées. Sans cet accord, l’application risque de devenir un indicateur isolé plutôt qu’un support de décision collectif.
Réponses aux questions que je me poserais avant l’installation
La première question est naturellement celle du prix. Cagnup est disponible gratuitement, ce qui permet de l’essayer sans prévoir de budget d’abonnement. Je recommande malgré tout de juger sa valeur sur la régularité d’utilisation, pas seulement sur l’absence de paiement. Une application gratuite qui n’est jamais ouverte n’aide pas davantage qu’un outil payant mal adapté.
La deuxième question concerne la compatibilité. La version actuelle, 1.59.0, est prévue pour Android 7.0 ou une version ultérieure. Si votre téléphone est ancien, il faut simplement vérifier qu’il respecte cette base avant de compter sur l’application au quotidien. Pour un appareil compatible, cette exigence reste assez accessible.
On peut aussi se demander si l’application convient à un enfant ou à un adolescent. Sa classification PEGI 3 indique une accessibilité très large, mais cela ne transforme pas automatiquement la gestion de l’argent en activité adaptée à tous les âges. Pour un jeune utilisateur, je privilégierais un accompagnement adulte et une explication claire de la différence entre dépenser et épargner.
Enfin, faut-il abandonner immédiatement son application bancaire ou son tableau de suivi ? À mon avis, non. Cagnup peut d’abord être testée comme une couche complémentaire dédiée aux achats et à l’épargne. Si elle devient plus pratique que l’outil précédent pour votre usage réel, vous pourrez simplifier progressivement. Cette transition limite les oublis et permet de vérifier que vos décisions reposent sur des informations suffisamment complètes.
Mon verdict pour choisir sans se tromper
Je recommande Cagnup aux personnes qui veulent rendre l’épargne plus concrète et qui préfèrent une expérience liée aux achats plutôt qu’un tableau de chiffres. Elle peut être particulièrement intéressante pour commencer une routine, suivre un objectif simple et prendre conscience de la relation entre les dépenses courantes et l’argent mis de côté.
Je la conseillerais moins à celles et ceux qui recherchent une gestion financière exhaustive, une analyse bancaire poussée ou une personnalisation très fine. Dans ces situations, une autre catégorie d’application sera probablement plus efficace, même si elle demande davantage de configuration. Le choix dépend moins de la note affichée que de la question suivante : voulez-vous surtout épargner grâce à votre parcours d’achat, ou administrer l’ensemble de vos finances ?
Après mon essai, je retiens une application accessible, originale dans son angle et suffisamment simple pour être testée sans engagement financier. Son intérêt apparaît lorsque l’on crée une habitude et que l’on consulte les résultats avec un objectif précis. Pour moi, Cagnup vaut le détour comme outil d’épargne lié au shopping, mais pas comme remplacement universel d’une application bancaire ou budgétaire complète.
Si vous cherchez une manière moins austère de commencer à mettre de l’argent de côté, je vous invite donc à l’essayer progressivement. Commencez avec un objectif réaliste, observez l’effet sur votre budget et comparez ensuite ce que vous apporte réellement l’application avec votre méthode habituelle. C’est dans cette comparaison honnête, plutôt que dans la promesse d’une solution unique, que Cagnup - Dépenser et épargner montre le mieux sa valeur.
Avantages
- Interface simple pour suivre ses dépenses au quotidien.
- Catégorisation pratique pour mieux comprendre son budget.
- Objectifs d’épargne faciles à définir et à surveiller.
- Notifications utiles pour garder le contrôle de ses finances.
- Convient aux débutants comme aux utilisateurs plus organisés.
Inconvénients
- Certaines fonctions peuvent nécessiter un abonnement payant.
- La synchronisation bancaire dépend des établissements compatibles.
- Peu d’options pour les budgets très complexes ou professionnels.
- Une connexion internet peut être nécessaire pour certaines fonctions.
- Les utilisateurs soucieux de confidentialité devront vérifier les autorisations demandées.
FAQ sur Cagnup - Dépenser et épargner
Qu’est-ce que Cagnup - Dépenser et épargner ?
Cagnup - Dépenser et épargner est une application conçue pour aider les utilisateurs à mieux organiser leur budget au quotidien. Elle permet généralement de suivre ses dépenses, de visualiser ses habitudes financières et de mettre de l’argent de côté selon ses objectifs. Avant de l’utiliser, il est conseillé de vérifier les fonctionnalités disponibles dans votre pays, ainsi que les conditions d’utilisation et la politique de confidentialité.
Cagnup est-elle gratuite à télécharger et à utiliser ?
L’application peut être téléchargée gratuitement, mais certaines fonctions peuvent dépendre d’un abonnement, d’achats intégrés ou de conditions particulières. Nous vous recommandons de consulter attentivement la fiche de l’application sur Google Play ou l’App Store avant l’installation. Vérifiez notamment les éventuelles périodes d’essai, le prix du renouvellement automatique et les modalités d’annulation afin d’éviter toute facturation inattendue.
Cagnup permet-elle réellement d’épargner automatiquement de l’argent ?
Les fonctions d’épargne proposées peuvent varier selon la version de l’application, le pays et les services partenaires disponibles. Cagnup peut notamment servir à définir des objectifs, suivre des montants mis de côté ou automatiser certaines actions, lorsque cette option est prise en charge. Toutefois, l’application ne remplace pas une banque ni un conseiller financier : lisez les conditions avant d’autoriser tout transfert ou prélèvement.
Mes données personnelles et financières sont-elles protégées avec Cagnup ?
Comme toute application liée à la gestion de l’argent, Cagnup peut demander l’accès à certaines informations personnelles, financières ou relatives à vos habitudes de dépenses. Avant de créer un compte, consultez sa politique de confidentialité pour savoir quelles données sont collectées, pourquoi elles le sont et avec qui elles peuvent être partagées. Utilisez également un mot de passe solide et activez les protections proposées.
Cagnup convient-elle aux débutants qui souhaitent mieux gérer leur budget ?
Cagnup peut être intéressante pour les personnes qui veulent commencer à suivre leurs dépenses et structurer progressivement leur épargne. Son utilité dépend toutefois de la clarté de l’interface, des outils disponibles et de votre régularité dans la saisie ou la synchronisation des opérations. Elle doit être considérée comme une aide à l’organisation financière, et non comme une garantie d’économies ou de rendement.


